


赛力斯的应付账款周转天数干到了280.7天,全行业倒数第一;小鹏从170天暴增到231.4天股指交易杠杆,恶化幅度全行业最大。但这两家都是当红炸子鸡——赛力斯的问界2025年卖了47.23万辆,小鹏月销稳定在2万以上。
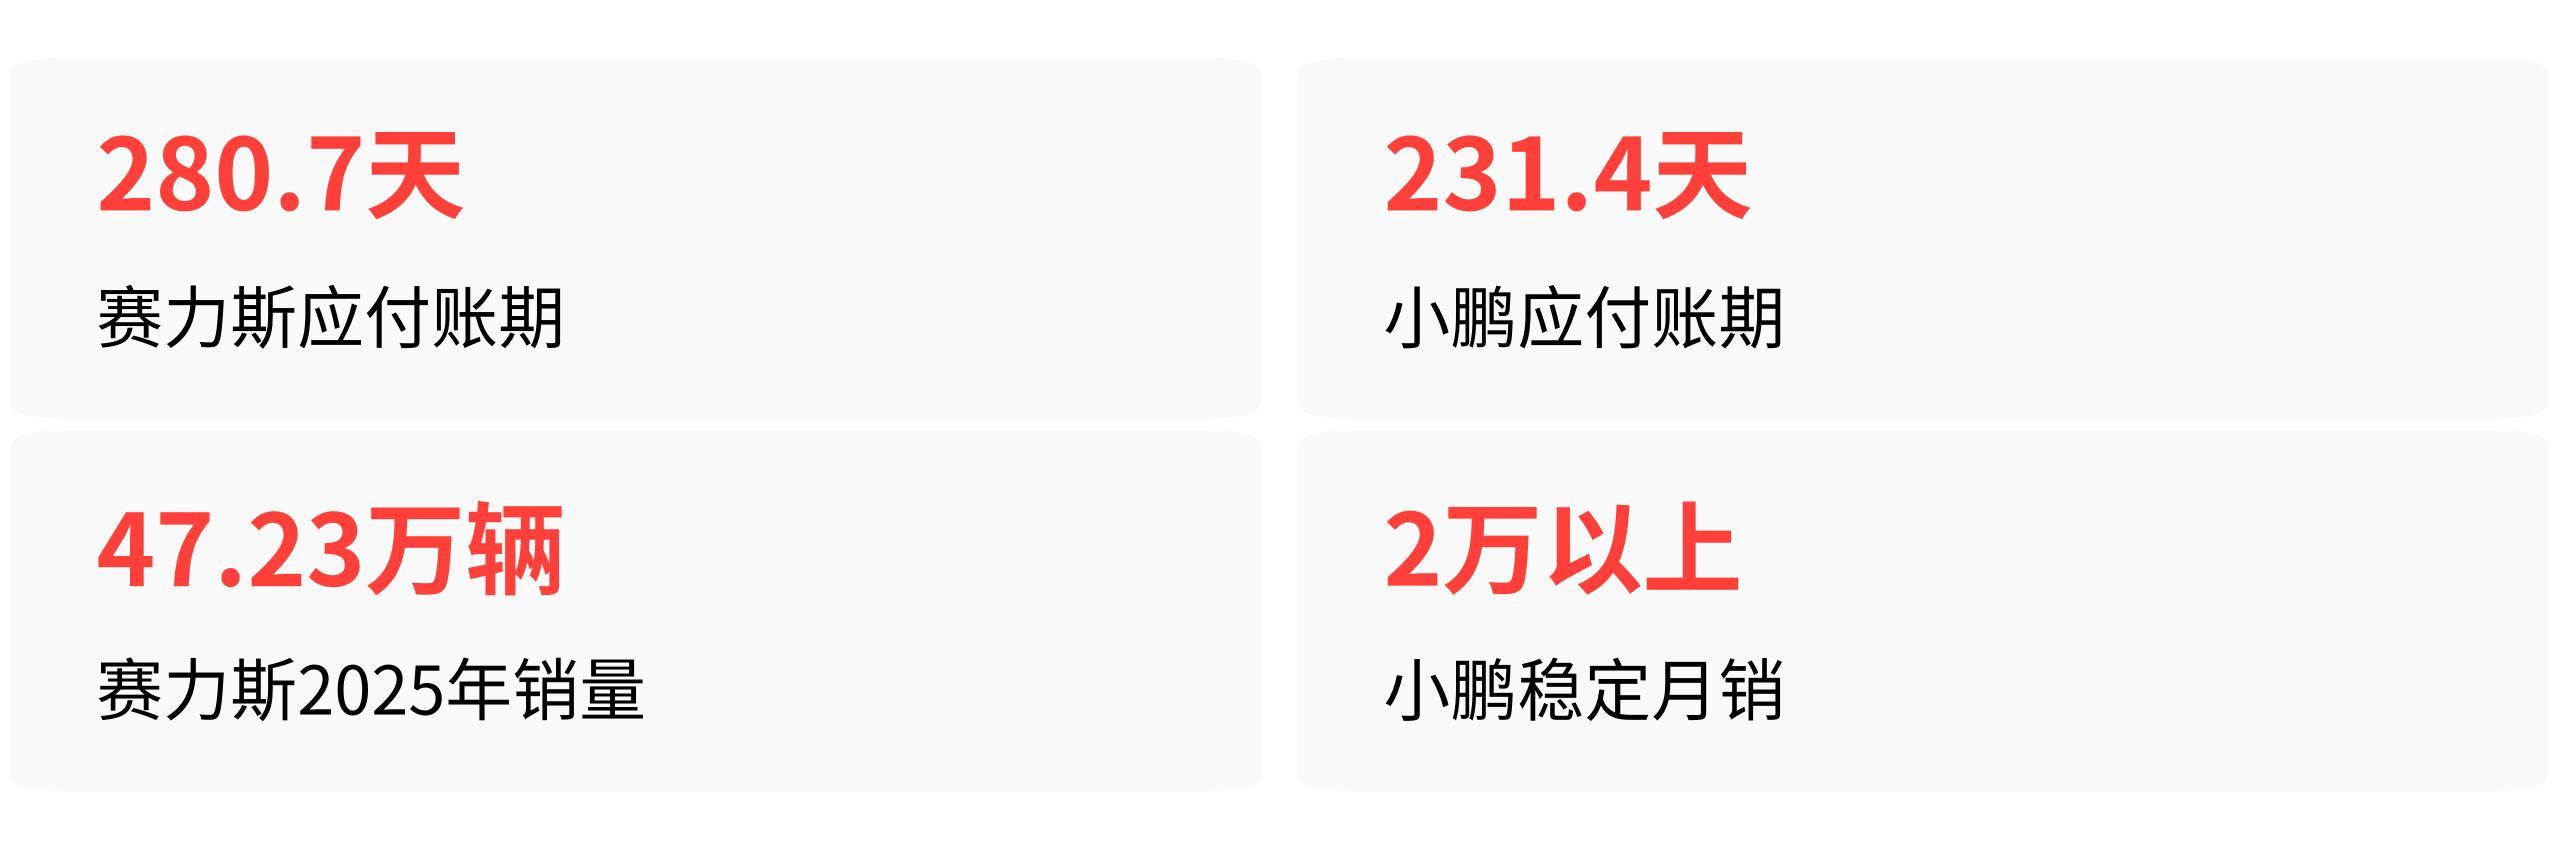
卖得越多,欠供应商的钱越久,直觉上好像说得通:采购量大,议价权强,账期自然拉长。
这个判断有它的道理,但如果你继续往下看,会发现它只解释了"为什么账期不短",解释不了"为什么账期能长到280天"。
第一层,确实涨了,采购基数大了
赛力斯2025年全年营收1650.5亿元,新能源汽车销量同比增长10.6%。小鹏2025年三季度营收203.8亿元,同比增长101.8%。销量上行的直接结果,是向供应商采购的原材料和零部件规模同步扩大。
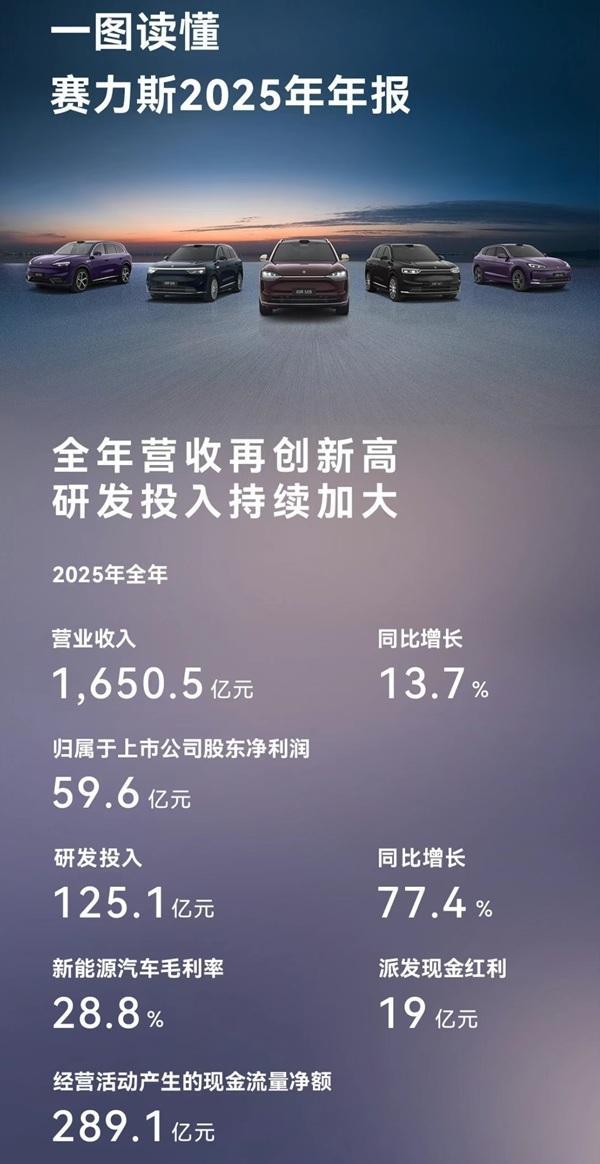
赛力斯2025年年报海报展示旗下车型与经营数据
行业整体也一样。截至2026年二季度末,14家主流上市车企的应付账款及票据合计7825.1亿元,较2025年末新增了175.5亿元。采购规模扩张是应付款总额上涨的第一驱动力——这个逻辑站得住,但漏了一个关键问题。
如果只是采购量大了,维持原有付款节奏,应付账款总额确实会涨,但周转天数不应该涨。就像你每个月信用卡账单从一万涨到两万,但你还是30天还款,账期没变。
赛力斯从2024年同期的165天涨到266天,多了101天;小鹏从170天涨到231天,多了61天——这显然不是"买多了"三个字能解释的。
但这解释不了为什么涨这么多
把账期从60天拉到280天,意味着供应商把货交了,要等大半年才能拿到钱。这不是多买了一点零部件就能造成的结果,背后一定有更直接的驱动力。
答案是现金流。赛力斯2026年一季度经营活动现金流净额为-209.5亿元,较上年同期的-76.3亿元大幅恶化,官方明确说原因是当期向供应商付款规模远高于销售回款规模。
同期研发投入70.07亿元,同比增长34.8%,碳酸锂、存储芯片等原材料涨价导致单车成本上涨1.5万到2万元。小鹏上半年经营活动现金流净流出约117.2亿元,同步推进智能驾驶、人形机器人等新业务的大额资本开支。
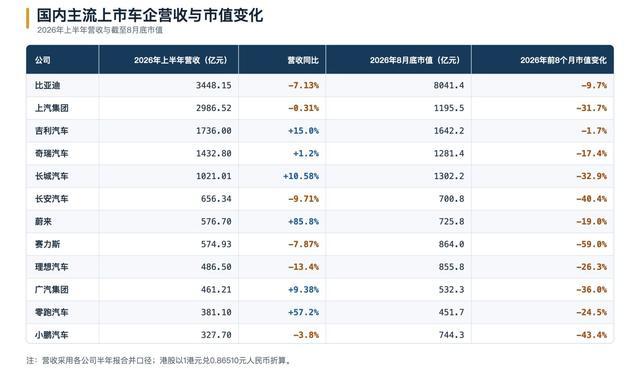
国内主流上市车企营收与市值变化统计表格
这些是刚性支出——产能扩建、新品研发、新业务投入,加上原材料涨价挤压毛利,经营端现金流出速度远超销售回款速度。当账面利润无法转化为正向经营现金流时,拉长对供应商的付款周期就成了最直接、成本最低的缓冲手段。
但到这里,还有一个问题没解释清楚:现金流紧张是2026年上半年才集中爆发出来的,赛力斯2025年前三季度经营活动现金流净额还有226.49亿元。也就是说,账期暴涨的起点,比现金流紧张的时间点还要早。
真正的起点,是规则被钻了空子
2025年6月,17家车企联合公开承诺把供应商账期压缩到60天以内。这本来是一件好事,但全行业几乎在同一时间发现了规则的漏洞。
承诺里写的是"60天",但没写从哪天开始算。从货物交付验收日开始算,还是从集中对账日、发票收讫日开始算,结果天差地别。
中汽协的调研直接点出了这个事实:行业普遍存在"名义上均为60天账期,但供应商从交货到收到货款的实际时间差异较大,存在通过变更起算点变相延长账期的情况"。
证券时报的数据印证了这一点:2025年6月这个承诺时点,是全行业应付账款周转天数的明确分水岭,绝大多数车企的应付周转天数从该时点之后开始持续攀升。全行业平均账期从2025年年中的170天,到2025年末的164天,再到2026年中报的187天,一路走高。
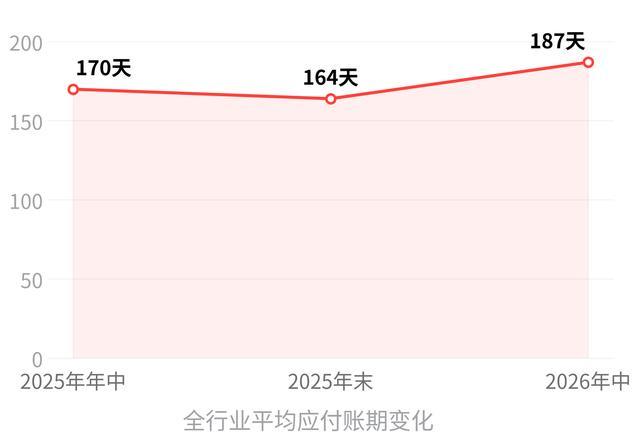
也就是说,账期拉长的第一股力量,不是销量增长,不是现金流紧张,而是全行业在同一个时间点集体钻了同一个空子。后续的采购规模扩张、现金流缺口、行业账期普涨,都是在这个已经抬高的基准之上进一步放大的结果。
时间线可以验证这一点。赛力斯2025年前三季度的财务状况并不差,当季净利润23.71亿元,前三季度经营现金流净额226.49亿元,但2025年上半年应付账款周转天数已经飙升到266.22天,比2024年同期多了101天。
账期拉长在先,现金流紧张在后——规则套利才是真正打开了潘多拉魔盒的那只手。
小鹏也是同样的路径。2025年上半年它的经营现金流还是净流入,但应付贸易款项同期增加了32.96%,增速位居16家车企之首。全行业都在做的事情,它不可能不做。
理解了这一点,赛力斯280天、小鹏231天的数字就说得通了。行业基准从60天被规则套利抬到了接近200天,然后这两家现金流压力最大的企业,在200天的基准上又被推高了80到100天。不是"销量涨所以账期涨",而是"全行业都在钻空子,现金流最紧张的两家钻得最狠"。
这个逻辑还有一个反证:宇通客车2026年上半年新能源出口销量同比增长54.1%,远高于行业平均增速,而其2025年应付账款周转天数仅有51.08天,完全符合60天以内的政策要求。
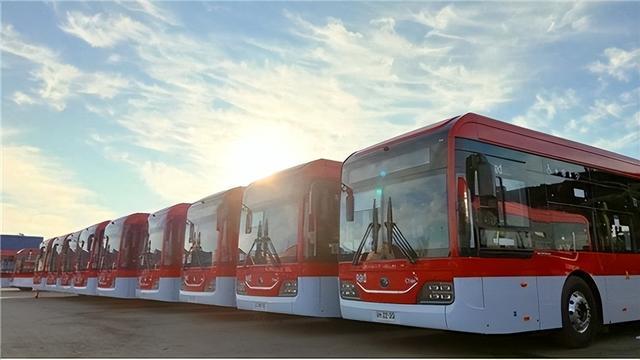
厂区内整齐排列的待交付新能源公交客车
比亚迪2025年全球累计销量326万辆,同比增长18.64%,海外销量同比激增132%,但2026年上半年应付账款周转天数仅141天,远低于190天的行业平均水平,针对中小供应商账期可稳定控制在60天以内。
账期和销量之间没有必然的因果关系。账期长,是因为有人选择把供应商的钱当成无息融资来用,而这个选择,从2025年6月那个承诺被钻了空子的那一刻股指交易杠杆,就开始了。
文章为作者独立观点,不代表联华证券_网上炒股杠杆_专业级网上交易平台观点
相关文章


