枣庄高新区一条马路两边,科达利做电池盖板和外壳炒股资金怎么分配,欣旺达把盖板和外壳装进电芯。 科达利的人说,以前从深圳发货款到枣庄至少要三天,现在隔条路送货,十分钟进场。 厂区里20条产线跑起来,每天15万套结构件直供对面,仓库不再压货,产线效率比9条线时期提升80%,单件能耗降约70%。
这套“隔墙供应”不是单独两家厂图方便。 欣旺达在枣庄一期16GWh电芯已经投产,二期按24GWh批次推进,后续更大基地产能也在排;它落地后,科达利等配套企业跟到高新区,正极、负极、隔膜、电解液、结构件、回收各自占一块,园区内完成大部分对接。
枣庄做电池,起点是煤挖不动了。 1878年中兴煤矿起步,后来煤炭相关产业占全市经济大头;2009年进入资源枯竭型城市名单,继续扩产不现实。 当地没有另挑一个完全陌生的行业,而是看自己有什么:鲁南化工、联创、丰元这批企业原来做煤化工、溶剂、材料,转锂电正极、电解液、隔膜,设备和技术工人都能接上。 经济日报在枣庄调研时给过一个数,当地锂电本地原材料配套率超过六成,不是从零买全国货。
2021年以后,枣庄把锂电定为“首位产业”,出了全国首部锂电产业促进条例,用“链长+链主+联盟+基金”推进。 链长统筹用地、审批、招商,链主提配套清单,政府按正极、负极、电解液、隔膜、电芯、PACK、回收逐个补缺口。 到2025年,全市新能源电池上下游280家,锂电核心约128家,营收超500亿元,较2022年底提升145%。
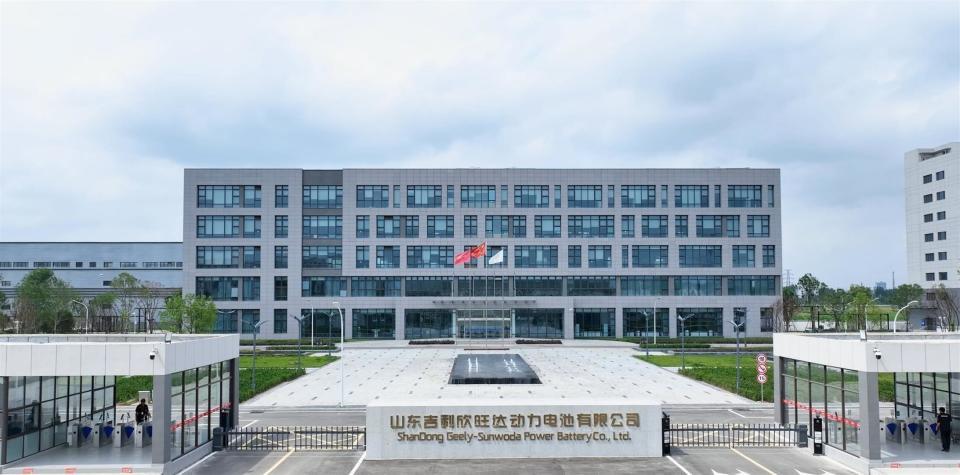
山东极电在枣庄做动力电池包,车间节拍117秒一包,产品供吉利系和 outward 配套;吉利欣旺达项目做混合动力电池,规划年产能80万套。 中创新航2025年12月在枣庄开工山东基地,前期协议规模25GWh;理想与欣旺达合资的山东理想汽车电池2025年10月在高新区注册,注册资本3亿元,做自研电池配套。
产能数字更能看出链条厚度:正极约21万吨、负极按不同统计4万—7.66万吨、隔膜21.45亿平方米、电解液22万—38万吨口径不一、电芯和PACK约50GWh,拆解回收5.5万吨。 滕州欣旺达再生资源投了12亿元,一期年处理5万吨废旧电池,对应约6万辆车退役电池;自动化线做拆解、热解、破碎,锂、镍、钴综合回收率98.5%,黑粉回提后再供本地正极厂,满产后续可到10万吨。
回收这件事在枣庄不是附加题。 动力电池用了几年会退役,若只造不收,材料靠外购、废电池靠外省处理,园区闭环就不完整。 把回收放在滕州,靠近电芯厂和材料厂,旧电池进厂、金属出来、正极厂再用,物流和环保手续都在同一套监管里跑。
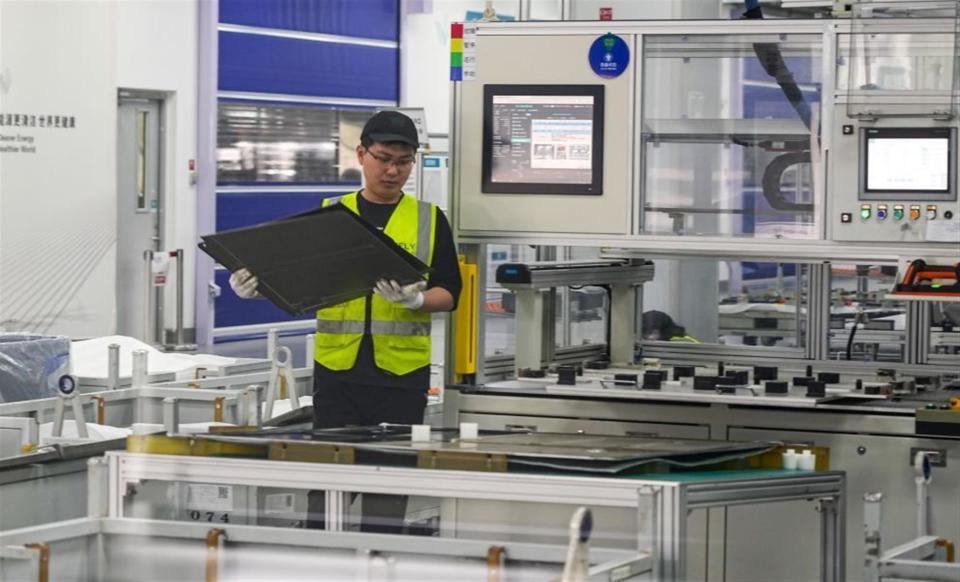
煤城转电池也不是只押三元和铁锂。 枣庄按2024—2030规划做“1+2+4”:锂电为主,钙钛矿、氢燃料、液流、钠电并行。 协氢的小氢燃料电池装到台铃、爱玛、雅迪两轮车,也进氢能无人机;鼎誉做石墨双极板,供大连融科等液流企业;滕州金晶做TCO导电膜玻璃,给钙钛矿用,打破过部分国外垄断;中材锂膜湿法双向拉伸技术补国内空白,隔膜出货全球前三。
高新区恒兴路建了“光储充检”驿站,用欣旺达柔性充电堆,液冷超充最高480kW,普通快充8到10倍效率。 周边储能项目同步起,全市储能装机562MW/1124MWh,在建1315MW/2800MWh;到2025年底新能源及储能总装机约440万千瓦,占电力总装机45.86%,规模已超过煤电。
2025年枣庄GDP核算2502.52亿元,同比5.7%,较2020年约增44.2%;三次产业8.4:37.6:54.0,非煤产业增加值占比83%,高新技术产值占规上约55%,政府引导基金和子基金23只、总规模238亿元,加上“锂想贷”等授信,给中小材料企业补流。 省级创新平台258家,锂电相关创新平台184个、有效专利2800余件。
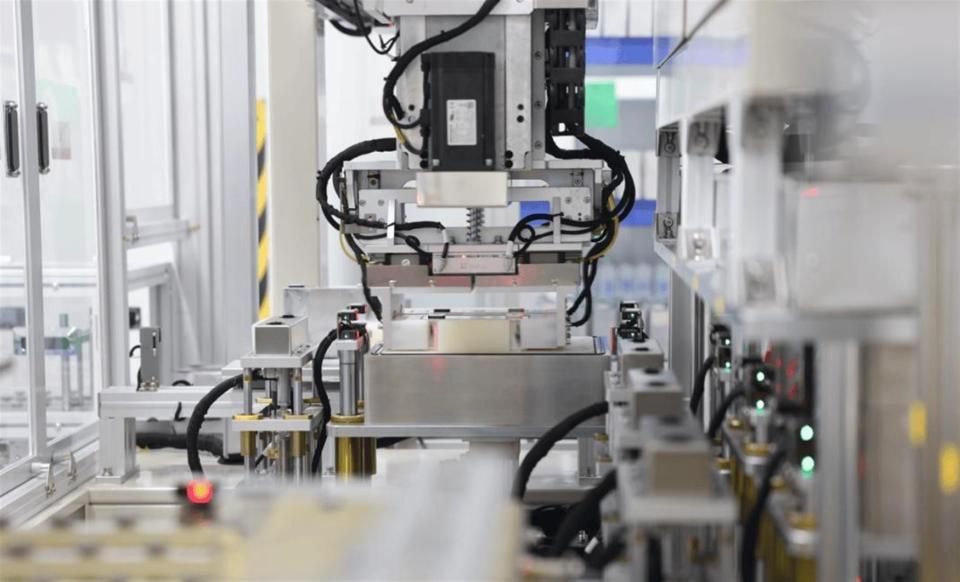
园区里还有一层变化不那么显眼:过去煤企、化工厂、机械厂各管各的,现在同一张图纸对参数。 科达利给欣旺达供壳体,按电芯膨胀率改冲压公差;电解液厂按电芯厂批次调溶剂比例;回收厂按正极厂杂质标准反推拆解工艺。 企业之间不签“战略合作”空文,而是把来料规格、不良率、返修周期写进日常工单。
枣庄统计月报里,2025年规上工业增加值增7.5%,出口396.35亿元、增17.9%。 电池产业链只是其中一个板块炒股资金怎么分配,但它在资源枯竭城市里提供了一个样本:不重新盖一套完全无关联的产业,而是把煤化工、机械、材料能力改道到电池,用链主把配套拉进园区,用回收把尾端收回来。
文章为作者独立观点,不代表联华证券_网上炒股杠杆_专业级网上交易平台观点
相关文章